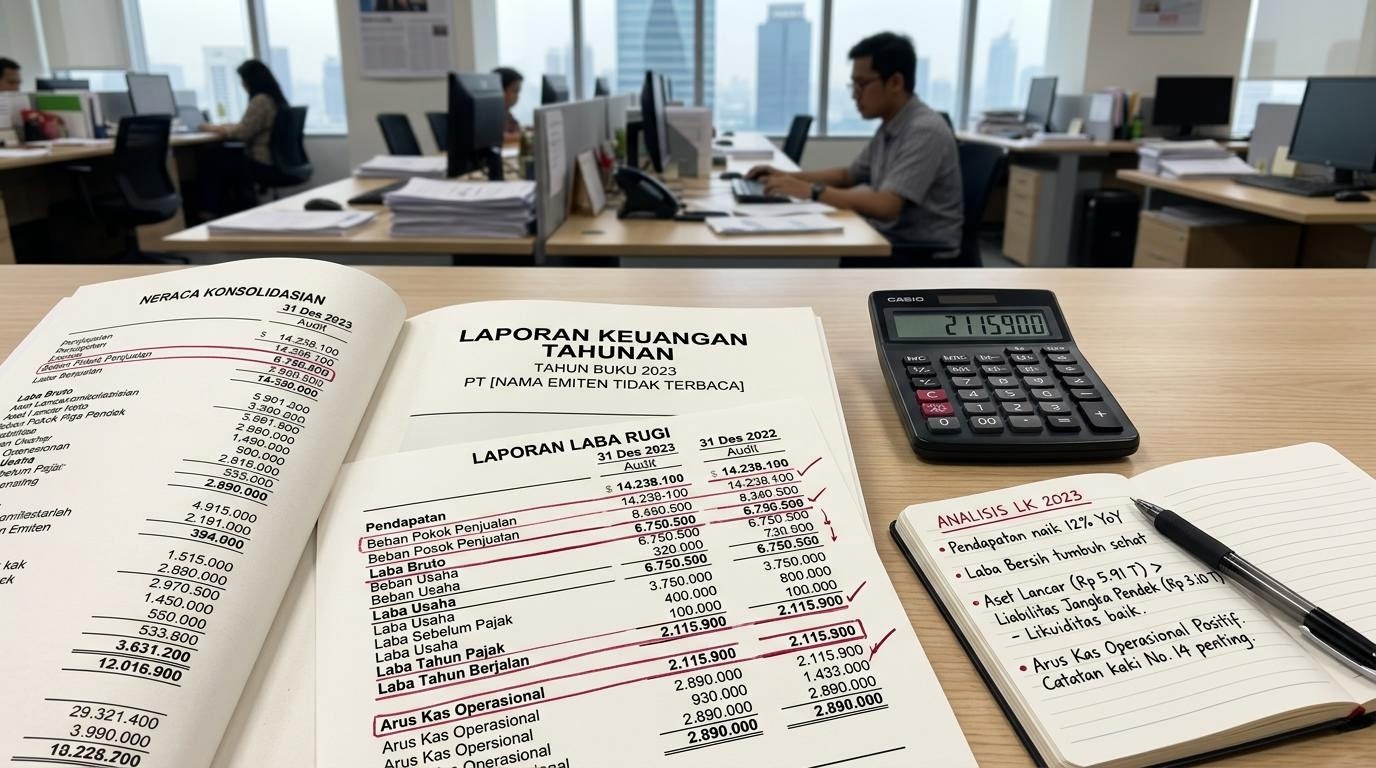
Membaca laporan keuangan emiten adalah salah satu bacaan awal yang paling berguna bagi pembaca yang ingin mengenal perusahaan tercatat. Dokumen ini memuat neraca, laba rugi, arus kas, dan catatan yang menjelaskannya. Ulasan ini menata topik tersebut dari beberapa sudut agar tabel angka berhenti terasa asing dan mulai bisa dibaca sebagai cerita.
Sudut bandingAngka sebagai nilai mutlak atau sebagai narasi yang perlu konteks
Ada pembaca yang memperlakukan angka laporan sebagai nilai mutlak: laba besar berarti baik, utang besar berarti buruk, selesai. Ada pula yang memperlakukan angka sebagai narasi yang perlu konteks, di mana satu angka baru berarti setelah dibandingkan dengan periode lain, ukuran perusahaan, dan penjelasan di catatan.
Sudut pertama cepat, tetapi mudah menyesatkan. Sudut kedua lebih lambat, namun lebih setia pada kenyataan. Sebuah angka utang yang tampak besar bisa wajar bagi perusahaan dengan aset produktif yang sepadan, dan laba yang terlihat kecil bisa jadi hasil investasi yang belum menghasilkan.
Membaca laporan keuangan emiten menuntut konteks
Konteks penting karena laporan keuangan menggambarkan keadaan pada rentang waktu tertentu dengan aturan pencatatan tertentu. Tanpa membandingkan dan membaca catatannya, satu angka mudah ditafsirkan berlebihan. Karena itu bacaan yang cermat menuntut kesabaran untuk menautkan angka ke penjelasannya, bukan sekadar memungutnya satu per satu.
PerspektifPerspektif: tiga bagian utama laporan
Laporan keuangan bukan satu tabel, melainkan beberapa bagian yang saling melengkapi. Berikut tiga sudut baca yang membantu memahami keterkaitannya tanpa perlu latar akuntansi mendalam.
Membaca neraca
Neraca menunjukkan posisi perusahaan pada satu tanggal: apa yang dimiliki dan bagaimana pendanaannya. Sisi aset memuat kas, piutang, persediaan, dan aset jangka panjang. Sisi lain memuat liabilitas, yaitu kewajiban kepada pihak luar, serta ekuitas, yaitu bagian pemilik. Hubungan dasarnya sederhana: aset seimbang dengan penjumlahan liabilitas dan ekuitas. Neraca membantu membaca struktur, misalnya seberapa besar perusahaan bersandar pada utang dibanding modal sendiri.
Membaca laba rugi
Laporan laba rugi menampilkan kinerja selama satu periode, bukan pada satu titik. Ia dimulai dari pendapatan, dikurangi berbagai beban seperti biaya pokok dan biaya operasional, hingga menyisakan laba bersih. Membacanya berarti mengamati bukan hanya angka akhir, tetapi juga dari mana pendapatan berasal dan beban mana yang paling menekan hasil. Laba bersih adalah ringkasan, sementara barisan di atasnya menjelaskan cerita di baliknya.
Membaca arus kas dan catatan
Laporan arus kas melacak uang yang benar-benar keluar masuk, dipisah menjadi aktivitas operasi, investasi, dan pendanaan. Arus kas operasi menunjukkan apakah kegiatan utama menghasilkan uang, arus investasi menggambarkan belanja aset, dan arus pendanaan mencerminkan pergerakan utang serta modal. Melengkapi semuanya, catatan atas laporan keuangan menjelaskan metode dan rincian di balik angka. Tanpa catatan, banyak baris kehilangan konteksnya.
Laba yang besar sering dikira otomatis berarti arus kas yang sehat. Padahal laba dicatat dengan aturan pengakuan tertentu, sedangkan arus kas mengikuti uang yang benar-benar bergerak. Sebuah perusahaan bisa mencatat laba, tetapi kasnya tertahan pada piutang yang belum tertagih.
Catatan redaksi
Redaksi memandang laporan keuangan sebagai bahan bacaan untuk mengenal perusahaan, bukan sebagai penilaian atas layak tidaknya sebuah keputusan finansial. Kami menjelaskan cara membaca bagian-bagiannya, tanpa menafsirkan angka menjadi anjuran apa pun.
Bagi pembaca baru, langkah paling sehat adalah membaca ketiga laporan bersama-sama dan menautkannya ke catatan, bukan memungut satu angka lalu menyimpulkan. Neraca menjelaskan posisi, laba rugi menjelaskan kinerja periode, dan arus kas menjelaskan pergerakan uang nyata. Ketiganya baru bermakna ketika dibaca sebagai satu kesatuan. Seluruh uraian ini bersifat edukasi umum dan tidak menggantikan penelaahan mandiri.
SumberSumber
- Standar pelaporan keuangan umum yang menjadi acuan penyusunan laporan.
- Materi edukasi publik Bursa Efek Indonesia mengenai laporan perusahaan tercatat.
- Bahan literasi pasar modal dari otoritas terkait untuk pembaca pemula.